





Der Markt für optische Transceiver verzeichnet ein Rekordwachstum
 Dec 26, 2025|
Das Globaleoptischer TransceiverDer Markt ist in eine Phase eingetreten, die Analysten als beispielloses Wachstum bezeichnen: Der Umsatz steigt von etwa 12,6 Milliarden US-Dollar im Jahr 2024 auf voraussichtlich 42,5 Milliarden US-Dollar im Jahr 2032 – eine jährliche Wachstumsrate von etwa 16,4 %. Diese Beschleunigung, die vor allem durch den Ausbau von Hyperscale-Rechenzentren und den unersättlichen Bandbreitenbedarf von KI-Workloads vorangetrieben wird, markiert einen strukturellen Wandel in der Wertschätzung optischer Verbindungen im Telekommunikationsinfrastruktursektor. Was einst als Standardhardware galt, ist im wahrsten Sinne des Wortes zum Flaschenhals geworden, der darüber entscheidet, ob ein 200-Millionen-Dollar-GPU-Cluster tatsächlich funktionieren kann.
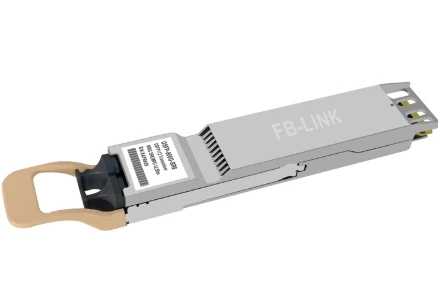
Der KI-Faktor hat alles verändert
Schauen Sie, jeder, der diesen Markt vor drei Jahren vorhergesagt hat, hat sich geirrt. Völlig falsch.
Das Aufkommen großer Sprachmodelle-und insbesondere der GPU-Cluster-Architekturen, die zu deren Training erforderlich sind-haben die Nachfragekurven über Nacht neu geschrieben. Ein einzelnes NVIDIA DGX H100-Rack erfordert 4,8 Tbit/s Ost--West-Bandbreite. Das ist kein Tippfehler. Ein Gestell. Und diese Dinge funktionieren nicht isoliert; Sie sind zu Clustern von Tausenden vernetzt.
Die Zahlen aus dem Jahr 2024 erzählen die Geschichte besser, als ich es kann: Die Bereitstellung von Transceivern mit 400G und höherer-Geschwindigkeit stieg im Jahresvergleich-im-Jahr um 250 %. Die Zahl der weltweit ausgelieferten Module belief sich auf etwa 22,5 Millionen Einheiten, und Branchenbeobachter gehen davon aus, dass diese Zahl im Jahr 2025 auf 34,5 Millionen ansteigen wird.
Hier erfahren Sie, was tatsächlich vor Ort passiert. Cloud-Anbieter rüsten nicht nur auf,-sie strukturieren ganze Einrichtungen um, um optischen Einschränkungen Rechnung zu tragen. Strombereitstellung, Rack-Layouts und sogar Immobilienentscheidungen hängen nun von den Transceiver-Spezifikationen ab. Hyperscale-Betreiber werden in diesem Jahr insgesamt 215 Milliarden US-Dollar für Kapazitätserweiterungen ausgeben, und ein erheblicher Teil dieses Budgets fließt direkt in optische Verbindungen.
800G: Die neue Basislinie (ob Sie bereit sind oder nicht)
Der Übergang von 400G zu 800G erfolgte schneller als von den meisten Geräteherstellern erwartet.
800GEs wird erwartet, dass sich die Lieferungen im Jahr 2025 verdoppeln werden. Kein bescheidenes Wachstum. Doppelt. Mittlerweile sind 1,6-Tonnen-Module in die Bemusterung gegangen, und unter den großen Zulieferern kursieren Gerüchte über 3,2-Tonnen-Entwicklungszeitpläne.
Was 800G besonders interessant -und problematisch- macht, ist die thermische Hülle. Diese Module ziehen jeweils 14 bis 20 Watt. In einer dichten Spine-Leaf-Topologie sehen Sie Kilowatt Wärme, die in Switch-Linecards konzentriert sind, die nicht für diese thermische Belastung ausgelegt sind. Der OSFP-Formfaktor hilft etwas, da er eine bessere Wärmeableitung als QSFP-DD bietet, aber es ist immer noch eine Einschränkung, die Betreiber dazu zwingt, unbequeme Kompromisse zwischen Portdichte und Kühlkapazität einzugehen.
Auch das Fasermanagement wird hässlich. Höhere Geschwindigkeiten bedeuten engere Toleranzen bei Einfügedämpfung und Rückflussdämpfung. Die PAM4-Signalisierung verzeiht bei diesen Raten keine verschmutzten Anschlüsse oder minderwertigen Patchkabel. Einige Betreiber haben -teuer-entdeckt, dass ihre bestehenden Glasfaseranlagen 800G nicht ohne erhebliche Sanierungsmaßnahmen unterstützen können.
Wer verdient hier eigentlich Geld?
Die Wettbewerbslandschaft hat sich seit den Lieferkettenunterbrechungen von 2021 bis 2022 erheblich konsolidiert.
Coherent und InnoLight teilen sich praktisch die Spitzenposition und erwirtschaften jeweils rund 1,4 Milliarden US-Dollar an Transceiver-Umsätzen. Die interessantere Dynamik ist jedoch die vertikale Integration. Sowohl Broadcom als auch Marvell haben die DSP- und Laserfertigung intern übernommen und sind davon überzeugt, dass die Kontrolle der Lieferkette wichtiger ist als die Grenzkosteneffizienz. Angesichts der jüngsten Exportbeschränkungen und Komponentenknappheit erscheint diese Wette vorausschauend.
Der Verlauf von InnoLight verdient besondere Aufmerksamkeit. Ihre Zahlen für 2024-Umsatzanstieg um 122,6 % auf ¥ 23,86 Milliarden, Nettogewinn um 137,9 %-spiegeln wider, was passiert, wenn Sie während des Aufbaus einer KI-Infrastruktur der bevorzugte Lieferant für nordamerikanische Hyperscaler sind. Sie haben die Welle im Grunde perfekt gemeistert und ihre Kapazitäten gerade dann erweitert, als die Nachfrage explodierte.
Chinesische Zulieferer haben im Großen und Ganzen Marktanteile hinzugewonnen. Eoptolink verzeichnete ein Umsatzwachstum von 179 %. Accelink bleibt eine treibende Kraft in der kohärenten Optik. Die geopolitischen Auswirkungen dieser Lieferantenkonzentration sind noch nicht vollständig ausgeschöpft, aber die Beschaffungsteams großer Cloud-Anbieter denken sicherlich darüber nach.
Cisco und Huawei bilden einen interessanten Mittelweg-Systemanbieter, die auch Transceiver herstellen. Huawei dominiert kohärente 200G-CFP2-Module. Die Übernahme von Acacia durch Cisco verschaffte ihnen Glaubwürdigkeit im Bereich Pluggable Coherent, und ihre Lieferungen im Volumen von 400 ZR waren bedeutsam.
Die CPO-Frage
Mitverpackte Optiken werden irgendwann eine Rolle spielen. Letztlich.
Die theoretischen Vorteile sind erheblich: Die direkte Einbettung optischer Engines in Switch-ASICs könnte die Energieeffizienz um das 3,5-fache verbessern und die elektrischen Verluste steckbarer Schnittstellen eliminieren. Nvidia hat die CPO-Integration in seinen Hardware-Roadmaps 2025–2026 angegeben.
Aber „irgendwann“ ist in diesem Satz eine Menge Arbeit.
Die praktischen Herausforderungen sind nicht-trivial. Die Verpackungskomplexität nimmt dramatisch zu. Die Fehlermodi ändern sich-wenn Ihre Optik zusammen-mit einem 15.000 $ teuren Schalt-ASIC ausgestattet ist, bedeutet ein defekter Laser, dass die gesamte Baugruppe ausgetauscht werden muss. Die Wartungsfreundlichkeit vor Ort verschwindet im Wesentlichen.
Die meisten Branchenbeobachter erwarten in den nächsten 3-5 Jahren einen hybriden Ansatz: CPO für bestimmte Anwendungen mit hoher Dichte, steckbare Lösungen überall sonst. Es wird immer noch prognostiziert, dass der Markt für steckbare Optiken bis 2030 von 5,6 Milliarden US-Dollar auf 9,9 Milliarden US-Dollar wachsen wird, selbst unter Berücksichtigung der CPO-Verdrängung.
Linear Pluggable Optics (LPO) stellt einen Mittelweg dar-bei dem der DSP aus dem Modul entfernt wird, um den Stromverbrauch um etwa 30 % zu senken und gleichzeitig die Steckbarkeit beizubehalten. Mehrere Hyperscaler verfügen über zertifizierte LPO-Lösungen für bestimmte Anwendungsfälle.
Regionale Dynamik
Auf Nordamerika entfallen etwa 36 % der weltweiten Nachfrage, was auf die Konzentration von Hyperscale-Rechenzentren zurückzuführen ist. Allein in den USA gibt es über 2.600 Rechenzentren, und der Ausbau der KI-Infrastruktur erfolgt hier überproportional.
Der asiatisch-pazifische Raum-wächst jedoch schneller – 38 % Umsatzanteil und die höchste prognostizierte CAGR. Chinas inländische Zulieferer haben die Produktionskapazitäten auf 800G und 1,6T aggressiv ausgebaut und bedienen sowohl inländische Cloud-Anbieter als auch, sofern Exportbeschränkungen dies zulassen, internationale Kunden.
Europa hinkt hinterher. Nicht dramatisch, aber spürbar. Die Hyperscale-Präsenz ist dünner, die 5G-Bereitstellung war langsamer und die Kapitalinvestitionen in die Rechenzentrumsinfrastruktur haben nicht das US-Niveau erreicht.
Das 5G-Stück
Fast vergessen: 5G-Fronthaul und Backhaul stellen einen deutlichen Nachfragetreiber dar, obwohl sie oft von Diskussionen über Rechenzentren überschattet werden.
Die geteilte Architektur von 5G-Netzwerken bringt 25G-SFP28-Module in anspruchsvolle Einsatzumgebungen. Außenschränke, große Temperaturschwankungen, Anforderungen an Industriestandards. Allein der Umsatz mit Fronthaul-Optiken dürfte im Jahr 2025 630 Millionen US-Dollar erreichen.
Backhaul geht von Punkt{0}}zu-Punkt-Architekturen zu vermaschten x-Haul-Topologien über, was eine Nachfrage nach 10G- bis 100G-Modulen mit geringem Stromverbrauch und erweiterten Temperaturbereichen schafft. Es ist ein anderes Marktsegment als Hyperscale-Rechenzentren-geringere Volumina, höhere Margen, speziellere Anforderungen.
Was als nächstes kommt
Der Fahrplan ist einigermaßen klar: 800G bis 2026, 1,6T Hochlauf im Jahr 2026-2027, 3,2T Testphase bis 2028. Jede Generation bringt die gleichen Herausforderungen mit sich-Energie, Thermik, Glasfaserinfrastruktur – bei zunehmend höherer Intensität.
Die Siliziumphotonik wird weiterhin diskrete Komponentenansätze verdrängen und eine dichtere Integration und niedrigere Kosten pro Bit ermöglichen. Die großen Zulieferer haben hier alle erhebliche Forschungs- und Entwicklungsressourcen bereitgestellt.
Die weniger vorhersehbare Variable ist die Nachfrage. Investitionen in die KI-Infrastruktur könnten die aktuellen Wachstumsraten über Jahre hinweg aufrechterhalten oder mit Abschluss der ersten Ausbauphase ein Plateau erreichen. Zusagen für Hyperscaler-Investitionen deuten auf eine weitere Expansion bis mindestens 2026 hin, aber Prognosen darüber hinaus erfordern mehr Vertrauen, als die Daten belegen.
Sicher ist, dass optische Transceiver von einer Infrastrukturware zu einer strategischen Einschränkung geworden sind. Beschaffungszyklen, Lieferantenbeziehungen und die Ausrichtung der Technologie-Roadmap erhalten jetzt bei großen Cloud-Anbietern Aufmerksamkeit auf C--Ebene. Das ist neu.
Der Markt ist nicht nur gewachsen-, sondern hat sich innerhalb der Technologie-Wertschöpfungskette grundlegend neu positioniert.